
Politicile climatice în România: între beneficii și reticență cu privire la prețul carbonului
AUTORI
→ Mihnea Cătuți
5 cifre cheie despre politicile climatice și prețul carbonului în România
6,77 miliarde de euro
atât a primit România din Fondul de Modernizare până la finalul lui 2025, aproape o treime din banii care au mers către cele treisprezece țări eligibile.
600 milioane de euro
valoarea aproximativă a surplusului de certificate de carbon primite de industria siderurgică, a varului, a cimentului și a aluminiului din România în 2007-2021 prin sistemul EU ETS.
cu 82% mai multe
sunt emisiile din transporturi față de 1990, deși emisiile totale ale țării au scăzut cu 75% în aceeași perioadă.
545 de grame
de CO₂ emite economia românească pentru fiecare euro produs, față de 215 grame în medie în UE.
6 miliarde de euro
riscă să piardă România din Fondul Social pentru Climă dacă amână noul sistem pentru clădiri și transport până în 2031, plus circa 9 miliarde venituri proprii până în 2030.
3 lucruri de reținut din acest capitol

România a câștigat din prețul carbonului mai mult decât a pierdut.
Industria a primit mai multe certificate gratuite decât îi trebuiau, iar din licitațiile de certificate au venit 4,8 miliarde de euro la buget și 6,77 miliarde prin Fondul de Modernizare, cei mai mulți bani din UE pentru modernizarea energiei.

Problema nu e prețul carbonului, ci lipsa politicilor pentru transformarea economiei.
Emisiile au scăzut acolo unde carbonul se plătește, în energie și industrie, și au crescut acolo unde nu se plătește: cu 82% în transporturi și cu 7% la clădiri față de 1990.

Banii nu mai sunt principala piedică, ci capacitatea de a-i folosi.
Sistemul european trece de la taxarea emisiilor la finanțarea reducerii lor, iar România are acces la fonduri fără precedent. Îi lipsesc proiectele, autorizarea rapidă și regulile previzibile.
Politica climatică europeană trece printr-o recalibrare profundă. Sub presiunea prețurilor energiei, a concurenței internaționale și a cererii slabe, problemele de competitivitate au urcat în vârful agendei europene. În consecință, ținta de reducere a emisiilor de gaze cu efect de seră pentru 2040 și sistemul european de comercializare a certificatelor de emisii (EU ETS) au fost ajustate, centrul de greutate mutându-se de la tarifarea emisiilor înspre finanțarea reducerii lor. Astfel, prin resursele pe care le mobilizează, politica climatică devine o componentă esențială a politicii industriale europene.
În fața provocărilor economice și politice actuale, România pare să adopte o poziționare tot mai sceptică cu privire la politicile climatice europene, în special cu privire la EU ETS. Cu toate acestea, datele arată că România a fost constant un beneficiar net al sistemului. România a beneficiat de un surplus de certificate de carbon în industrie, concentrat în siderurgie, ciment și metale neferoase, situație similară cu alte instalații industriale europene pentru care prețul efectiv al carbonului a fost estimat la circa 2 EUR/tonă. Sectorul energetic românesc care din 2020 nu a mai beneficiat de alocări gratuite a devenit un plătitor net în sistem, dar acesta a beneficiat de venituri substanțiale încasate la bugetul de stat parțial distribuite prin AFM, precum și de măsuri de solidaritate la nivel european. Guvernul a încasat deja 4,8 miliarde de euro din licitații de certificate de carbon și 6,77 miliarde de euro din Fondul de Modernizare au fost mobilizate în investiții în energie, dintr-un total disponibil de peste 15 miliarde de euro.
Principala vulnerabilitate a României nu este prețul carbonului, ci absența unui cadru de politici pentru sectoarele în care emisiile stagnează sau cresc, cum ar fi transporturile, clădirile, sau agricultura
Ce s-a schimbat în ultimul an?
Politica climatică europeană trece printr-un moment de cotitură. După o jumătate de deceniu în care Pactul Verde European s-a materializat printr-un amplu val legislativ (pachetul Fit-for-55), în ultimii doi ani se poate constata o schimbare vizibilă de ton și de prioritizare în rândul principalelor forțe politice europene. Presiunile acumulate asupra economiei europene, în special cele legate de prețurile ridicate ale energiei, concurența internațională tot mai agresivă și cererea redusă din economie au împins competitivitatea în centrul agendei europene, fapt vizibil prin inițiative precum raportul Draghi, Busola Competitivității, Pactul pentru o Industrie Curată, pachetele „omnibus” de simplificare, noul cadru al ajutoarelor de stat și, în 2026, Planul de Acțiune pentru Electrificare și Actul pentru Accelerarea Industrială.
Deși politica climatică europeană nu reprezintă una dintre cauzele principale ale acestor dificultăți structurale cu care se confruntă industria europeană, nici Comisia și nici statele membre nu mai sunt dispuse să adauge presiune suplimentară peste acest fond. Trebuie notat, însă, că propunerile legislative recente nu reprezintă o retragere a angajamentelor de reducere a emisiilor de gaze cu efect de seră, ci o recalibrare a obiectivelor strategice ale Uniunii. Ținta UE de emisii pentru 2040 a fost adoptată cu flexibilități semnificative, lansarea ETS2 a fost amânată, iar revizuirea ETS din iulie 2026 mută centrul de greutate al sistemului dinspre tarifarea emisiilor înspre finanțarea reducerii acestora. Prin prisma resurselor pe care le mobilizează, politica climatică europeană devine, astfel, o componentă esențială a politicii industriale europene.
Miza acestui moment este mare pentru România, care se confruntă cu propriile provocări structurale și cu o contracție pronunțată a activității industriale, în special a industriilor energo-intensive. În fața acestor provocări, și în ciuda condițiilor mai favorabile Europei Centrale și de Est stabilite prin arhitectura climatică europeană, România a adoptat o poziționare mai sceptică cu privire la eforturile climatice europene. Acest lucru a fost vizibil inclusiv în negocierile privind ținta pentru 2040 și reforma sistemului ETS, cu toate că România a fost, conform datelor istorice, un beneficiar net al acestui sistem. Industria românească a fost, în ansamblu, beneficiară netă a alocărilor gratuite, iar ponderea certificatelor în factura de energie electrică este sensibil mai redusă decât în alte țări mai dependente de combustibilii fosili în mixul de producere a energiei electrice. În plus, prin mecanismele de redistribuire între statele membre, precum Fondul de Modernizare, României i-au revenit sume semnificative pentru susținerea investițiilor și protejarea consumatorilor vulnerabili. România va avea acces și la noul Fond Social pentru Climă, un program european în valoare de 86,7 miliarde de euro ce va fi co-finanțat de statele membre și din ETS2.
În realitate, politicile climatice europene au resuscitat un sistem energetic național neglijat după 1989, ținut pe linia de plutire prin ajutoare de stat și prin socializarea pierderilor către toți cetățenii. Transferurile financiare declanșate de Pactul Verde European și de legislația care l-a succedat se regăsesc într-o mare parte a investițiilor realizate în rețele, în capacități de producție și în renovarea clădirilor. Sistemul ETS, perceput la nivel național, aproape exclusiv ca un instrument punitiv, a reprezentat pentru România o sursă de venituri și de investiții. O parte a veniturilor generate a mers direct la bugetul de stat, iar restul a finanțat, prin programele Administrației Fondului pentru Mediu, subvenții de sute de milioane de euro pentru renovări, panouri fotovoltaice pe acoperiș, iluminat public și înnoirea parcului auto.
România a beneficiat de excepții cum ar fi acordarea de certificate gratuite pentru sectorul energetic până în 2020 și instrumente de solidaritate concretizate prin transferuri de certificate din care s-au finanțat investiții cum ar fi noua centrală pe gaz de la Iernut, precum și modernizarea grupurilor de la Rovinari și Ișalnița. Fondul de Modernizare a finanțat direct extinderea rețelelor, parcuri solare și eoliene. Prin aceste transferuri, investițiile românești sunt, practic, subvenționate de companiile și cetățenii statelor membre mai dezvoltate, politicile asociate sistemului EU ETS fiind cel mai important finanțator al modernizării sistemului energetic național. Pentru a înțelege ce ar fi însemnat absența acestui sprijin, este suficient să privim la Serbia și la celelalte state din Balcanii de Vest, ale căror sisteme energetice se apropie de colaps, iar una dintre puținele soluții propuse pentru deblocarea investițiilor este tocmai integrarea lor în EU ETS.
Ultimul an a marcat mai multe decizii la nivel european, cu impact direct asupra României. În decembrie 2025, Parlamentul European și Consiliul au ajuns la un acord politic asupra țintei climatice pentru 2040, care vizează o reducere netă de 90% a emisiilor față de 1990, cu o flexibilitate limitată pentru credite internaționale de înaltă calitate începând cu 2036 și o amânare cu un an, până în 2028, a lansării ETS2, noul sistem de comercializare pentru combustibilii utilizați în clădiri și transportul rutier. Acordul a fost confirmat în plenul Parlamentului în februarie 2026 și adoptat formal de Consiliu în martie. În iunie, co-legiuitorii au convenit și asupra unei rezerve de stabilitate a pieței (MSR) dedicate ETS2, menită să tempereze prețul în primii ani de funcționare, cu licitații timpurii de certificate începând din 2027 și prima obligație de restituire în mai 2029.
Ultimul an a marcat mai multe decizii la nivel european, cu impact direct asupra României. În decembrie 2025, Parlamentul European și Consiliul au ajuns la un acord politic asupra țintei climatice pentru 2040, care vizează o reducere netă de 90% a emisiilor față de 1990, cu o flexibilitate limitată pentru credite internaționale de înaltă calitate începând cu 2036 și o amânare cu un an, până în 2028, a lansării ETS2, noul sistem de comercializare pentru combustibilii utilizați în clădiri și transportul rutier. Acordul a fost confirmat în plenul Parlamentului în februarie 2026 și adoptat formal de Consiliu în martie. În iunie, co-legiuitorii au convenit și asupra unei rezerve de stabilitate a pieței (MSR) dedicate ETS2, menită să tempereze prețul în primii ani de funcționare, cu licitații timpurii de certificate începând din 2027 și prima obligație de restituire în mai 2029.
Pe 17 iulie 2026, Comisia Europeană a publicat propunerea de revizuire a Directivei ETS pentru perioada de după 2030, răspunzând solicitării Consiliului European din martie 2026 de a adapta sistemul la noul context de competitivitate. Propunerea prelungește calendarul alocărilor gratuite, înființează o Bancă pentru Decarbonizare Industrială de 100 miliarde de euro, extinde Fondul de Modernizare și încetinește ritmul de reducere a plafonului de emisii în anii 2030.
În aceeași perioadă, schimbările legislative la nivel național au fost marcate de instabilitatea politică internă și de o criză fiscală care a transformat veniturile din carbon într-o miză bugetară. În octombrie 2025, Guvernul a decis prin ordonanță de urgență ca Ministerul Finanțelor să devină adjudecătorul licitațiilor de certificate și a majorat cota veniturilor vărsate direct la bugetul de stat de la 29% la 42%. Tot în octombrie, printr-o hotărâre de guvern, România a amânat operaționalizarea completă a ETS2 pe teritoriul național până în 2031, dincolo de orice derogare permisă de directivă, iar în iulie 2026 s-a alăturat unui grup de zece state membre care cer modificarea ETS2 și suplimentarea alocărilor gratuite pentru industrie. Așadar, în timp ce sistemul european se reconfigurează în jurul finanțării decarbonizării, dezbaterea românească rămâne concentrată pe costuri și amânări.
Reducerile de emisii la nivel național
Cu toate că România nu a avut un cadru suficient de solid pentru politicile climatice, emisiile s-au redus cu 75% față de 1990, un ritm aproape dublu față de media Uniunii Europene. Această performanță spectaculoasă nu se datorează unor politici climatice eficace, ci este mai degrabă rezultatul transformării economice profunde din anii ’90. Reducerea masivă a unor activități industriale, prăbușirea unor ramuri energofage și restructurarea economiei după colapsul sistemului centralizat au dus la o scădere abruptă a emisiilor.
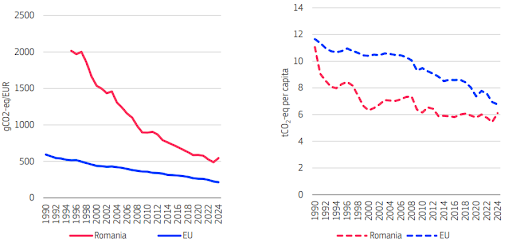
Emisiile pe cap de locuitor de 6,1 tone CO₂e rămân sub media europeană de 6,8 tone. Această performanță se bazează, însă, așa cum arătam și în ediția precedentă a acestui raport, pe reducerea masivă a activității industriilor energofage în anii 1990, și nu pe un pachet inteligent de politici climatice. Intensitatea de carbon a economiei rămâne excepțional de ridicată, de aproximativ 545 de grame CO₂-echivalent pentru fiecare euro produs, față de o medie europeană de 215 grame.
Fig. 1
Evoluția intensității de emisii de GES în România și Uniunea Europeană, 1990-2024 (Sursă: Comisia Europeană, 2025)
Transportul a devenit cea mai mare sursă de emisii a țării (26% din total), urmat de industrie (21%) și abia apoi de sectorul energetic (18%). Pe lângă reducerile cauzate de restructurarea economiei, sectorul energetic a continuat să își reducă emisiile în ultimii ani sub presiunea prețului european al carbonului, prin extinderea capacităților de energie regenerabilă și prin adoptarea unui calendar de închidere treptată a centralelor pe cărbune. Emisiile aferente producției de energie s-au diminuat cu 84%, iar cele din industrie cu 77% față de 1990.
Un fenomen similar s-a observat și în agricultură, unde emisiile s-au redus ca urmare a destrămării cooperativelor agricole și retrocedării terenurilor, dar apoi au stagnat. În schimb, sectoarele clădirilor și transporturilor au devenit surse tot mai mari de emisii: emisiile aferente încălzirii și răcirii clădirilor au crescut până în 2024 cu 7%, cele din transporturi cu 82%, față de 1990, iar cele din gestionarea deșeurilor cu 12%. Această creștere reflectă atât eliminarea restricțiilor energetice din perioada comunistă, cât și creșterea nivelului de trai după 2000.
Aceste trenduri conturează particularitatea României, precum și a altor state est-europene, în raport cu țările vest-europene. În timp ce țările din vestul Europei se află în plin proces de decarbonizare a sectoarelor clădirilor și transporturilor, România pornește de la un nivel mai scăzut de dezvoltare și se confruntă cu creșteri ale emisiilor în aceste domenii, în pofida progreselor remarcabile în reducerea emisiilor industriale și energetice.
Impactul prețului carbonului în România
În contextul acestor circumstanțe diferite în anumite țări europene, România s-a raliat din ce în ce mai mult apelurilor de relaxare a sistemului european de comercializare a certificatelor de emisii (EU ETS), în special datorită îngrijorărilor cu privire la impactul economic și social al acestuia. Cu toate acestea, România a fost de cele mai multe ori un beneficiar al acestui sistem.
Impactul direct asupra instalațiilor participante în sistemul ETS
EU ETS funcționează după principiul cap-and-trade, fixând un plafon de emisii în scădere anuală, care se traduce într-un număr limitat de certificate (EUA), pe care operatorii le primesc gratuit sau le cumpără la licitație și pe care trebuie să le restituie anual pentru fiecare tonă de CO₂ emisă. În România, sistemul acoperă în prezent 132 de instalații staționare, cum ar fi termocentrale, rafinării, combinate siderurgice și chimice, fabrici de ciment, care au emis 22,9 mil. tone CO₂ în 2024, echivalentul a circa 22% din emisiile naționale de gaze cu efect de seră.
Emisiile acoperite au scăzut cu 46% față de 2013 și cu aproximativ două treimi față de 2005, un ritm mai rapid decât media europeană, datorat în principal restrângerii producției pe cărbune. La nivelul întregii Uniuni, emisiile din sectoarele acoperite s-au înjumătățit față de 2005, cu scăderi de 5,7% în 2024 și de 1,3% în 2025. Licitațiile ETS au generat, cumulat, peste 265 miliarde de euro la nivelul UE până la finalul lui 2025, bani direcționați către bugetele naționale, Fondul de Modernizare și Fondul pentru Inovare.
Atunci când vine vorba despre impactul sistemului asupra României, se disting două perioade diferite pe baza datelor colectate în jurnalul public de tranzacții al Registrului Unic al UE. În faza a doua a sistemului (2007-2012), România a beneficiat de o supra-alocare, însemnând că instalațiile au primit gratuit cu 115 milioane de certificate mai mult decât au emis, echivalentul a aproximativ 1,4 miliarde de euro la prețurile din acei ani. Criza economică și restructurarea industrială au redus emisiile mult sub plafon, iar surplusul a putut fi vândut liber pe piață. Abia din 2013 balanța națională a devenit negativă, iar deficitul s-a adâncit pe măsură ce prețul a crescut, de la câteva zeci de milioane de euro pe an în 2013-2017, la peste 300 milioane de euro în 2018-2019 și la aproximativ 1,1 miliarde de euro doar în 2021, primul an cu prețuri de peste 60 euro/tonă. Cumulat pe întreaga perioadă 2007-2021, România a rămas cu un surplus de circa 9 milioane de certificate, dar cu o poziție valorică net negativă, de aproximativ −0,9 miliarde de euro. Această valoare nu include sumele transferate prin Fondul de Modernizare și prin mecanismele de solidaritate ale EU ETS, explicate mai jos.
Fig. 2
Alocări gratuite vs. emisii verificate în instalațiile ETS din România, 2007-2021 (Sursă: calcule EPG pe baza EEA, 2026)
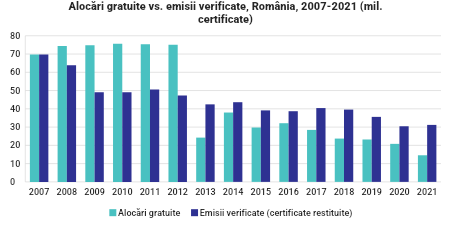
Fig. 3
Balanța anuală a alocărilor gratuite și valoarea lor de piață (Sursă: calcule EPG pe baza EEA, 2026)
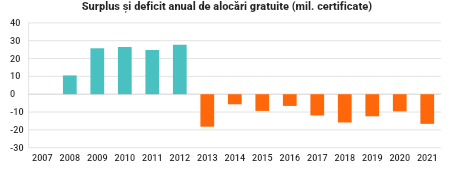
Notă: Valorile prezentate sunt niște estimări, fiind calculate folosind media prețului de tranzacționare a certificatelor EUA în fiecare an analizat. Utilizare mediilor anuale de preț nu surprinde momentul efectiv al vânzărilor/cumpărărilor și reprezintă o aproximație.
Dezagregarea pe sectoare arată că siderurgia a acumulat cel mai mare surplus, de aproape 39 mil. de certificate în perioada 2007-2021, cu o valoare de circa 390 milioane euro, urmată de ciment și var (+155 milioane euro) și de industria aluminiului și a altor metale neferoase (+59 milioane euro). Cel mai mare beneficiar net al alocărilor gratuite este combinatul siderurgic de la Galați, cu un surplus de 37,5 milioane de certificate în perioada 2007-2021, în valoare de aproximativ 379 milioane euro. Această valoare, însă, nu s-a materializat în investiții concrete în combinat. Deoarece majoritatea certificatelor instalațiilor industriale sunt oferite cu titlu gratuit, prețul efectiv al carbonului plătit de acestea a fost estimat la €2/tCO₂ în perioada 2021-2024.
Fig. 4
Poziția netă pe sectoare, 2007-2021 (Sursă: calcule EPG pe baza EEA, 2026)
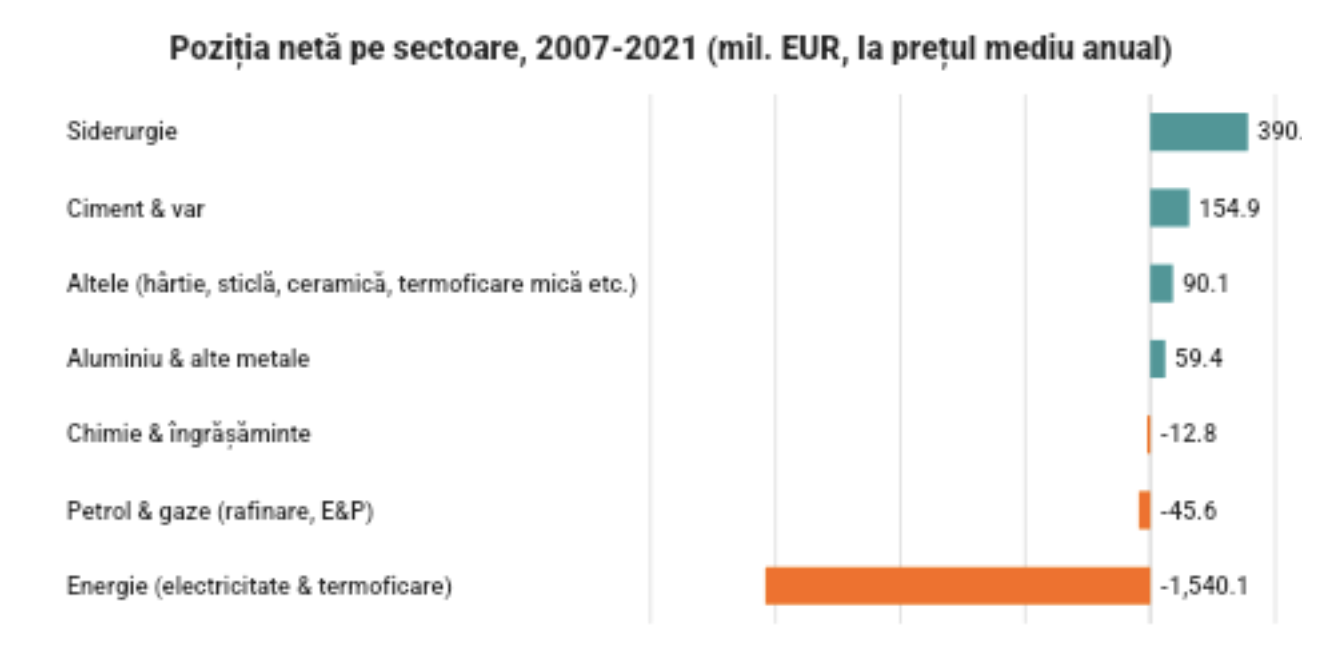
Notă: Valorile prezentate sunt niște estimări, fiind calculate folosind media prețului de tranzacționare a certificatelor EUA în fiecare an analizat. Utilizare mediilor anuale de preț nu surprinde momentul efectiv al vânzărilor/cumpărărilor și reprezintă o aproximație.
La polul opus, sectorul energetic a înregistrat un deficit cumulat de 84 mil. de certificate, în valoare de aproximativ 1,5 miliarde de euro. Un caz aparte este rafinarea și petrolul, sectorul rămânând cu un surplus de aproape 12 milioane de certificate, dar cu o valoare net negativă, pentru că surplusurile s-au format în anii cu prețuri de câțiva euro, iar deficitele au apărut după 2018, când tona de CO₂ costa de zece ori mai mult. Cel mai mare plătitor net a fost Complexul Energetic Oltenia, cu un deficit de 77 mil. de certificate în 2007-2021, al cărui cost, la prețurile medii anuale, se ridică la aproximativ 1,3 miliarde de euro. Trebuie menționată însă schema de ajutor de stat oferită de Guvern pentru restructurarea CE Oltenia care acoperă inclusiv costuri cu certificatele. Comisia Europeană a aprobat încă din 2022 un ajutor de stat de 2,6 miliarde euro pentru restructurare, dintre care 1 miliard de euro sunt alocați pentru acoperirea costurilor pentru achiziționarea certificatelor de CO₂ până în 2030.
Veniturile generate și mecanismele de solidaritate
La polul opus, sectorul energetic a înregistrat un deficit cumulat de 84 mil. de certificate, în valoare de aproximativ 1,5 miliarde de euro. Un caz aparte este rafinarea și petrolul, sectorul rămânând cu un surplus de aproape 12 milioane de certificate, dar cu o valoare net negativă, pentru că surplusurile s-au format în anii cu prețuri de câțiva euro, iar deficitele au apărut după 2018, când tona de CO₂ costa de zece ori mai mult. Cel mai mare plătitor net a fost Complexul Energetic Oltenia, cu un deficit de 77 mil. de certificate în 2007-2021, al cărui cost, la prețurile medii anuale, se ridică la aproximativ 1,3 miliarde de euro. Trebuie menționată însă schema de ajutor de stat oferită de Guvern pentru restructurarea CE Oltenia care acoperă inclusiv costuri cu certificatele. Comisia Europeană a aprobat încă din 2022 un ajutor de stat de 2,6 miliarde euro pentru restructurare, dintre care 1 miliard de euro sunt alocați pentru acoperirea costurilor pentru achiziționarea certificatelor de CO₂ până în 2030.
Pe lângă impactul direct asupra companiilor, trebuie discutat și despre veniturile generate din licitații, precum și transferurile și măsurile de solidaritate ale sistemului. Din 2013 până în 2023, România a încasat aproximativ 4,8 miliarde de euro din licitarea certificatelor, dintre care 476 milioane doar în 2023. În 2026 Administrația Fondului pentru Mediu a mobilizat venituri estimate din ETS de circa 2,4 miliarde de lei și cu un excedent acumulat de aproape 4 miliarde, după ce rectificarea din decembrie 2025 a redus estimarea încasărilor din certificate de la 6,5 la 4,35 miliarde de lei.
Prin Fondul de Modernizare, 4,5% din certificatele UE sunt licitate în beneficiul statelor cu venituri reduse. România este cel mai mare beneficiar al fondului: 6,77 miliarde de euro încasați până la finalul lui 2025, adică aproape o treime din totalul plăților către cele treisprezece state eligibile. Așadar, pentru România, prețul carbonului nu este doar un cost transferat în economie, ci și principala sursă externă de capital pentru modernizarea sistemului energetic., Valoarea totală cumulată până în 2030 poate ajunge la aproximativ 21 miliarde de euro, în funcție de prețul certificatelor. Astfel, este o legătură directă între sumele disponibile tranziției în România și modificările aduse directivei în perioada următoare, care pot reduce valoarea acestor certificate.
Impactul ETS asupra prețurilor energiei
Un argument recurent al opozanților sistemului ETS este legat de impactul asupra facturilor (momentan de energie electrică și în viitor de gaze naturale). Analiza comparativă Econopolis, bazată pe intensitatea de carbon a producției, estimează pentru consumatorul casnic român o pondere a ETS1 de 10,3% din factura finală, față de o medie UE de 6,5%, dar sub țări cu o intensitate de emisii mai mare, precum Polonia. Estimările EPG care ponderează structura tranzacțiilor, factorii de emisie și frecvența estimată cu care tehnologiile fosile stabilesc prețul marginal, plasează impactul la 6-7% din factura finală a consumatorului casnic (14-14,5% din prețul energiei active). Așadar, deși există un impact asupra prețului energiei, acesta nu este semnificativ de ridicat pentru a explica cea mai mare parte a scumpirilor din ultimii ani. În plus, România compensează deja aproape integral costurile indirecte ale ETS pentru marii consumatori industriali (siderurgie, aluminiu, hârtie, chimie, sticlă), prin redirecționarea unei părți din veniturile din licitații către aceste sectoare sub formă de ajutor de stat.
Un impact mai mare l-ar avea însă extinderea prețului carbonului asupra combustibililor pentru clădiri și transport rutier. Extindere propusă pentru ETS2, rămâne cea mai sensibilă componentă a arhitecturii Fit-for-55. România prezintă într-adevăr mai multe vulnerabilități, având în vedere că aproximativ 35% dintre gospodării se încălzesc cu gaze naturale, peste 70% din parcul auto are mai mult de zece ani, iar estimările EPG indică scumpiri de 10-20% la gaze și de 0,5-0,6 lei/litru la carburanți la lansarea sistemului, cu potențial de a depăși 1 leu/litru până în 2030. Impactul asupra mediului de afaceri trebuie încă estimat.
Pentru a anticipa efectele sociale negative ale acestor măsuri, Uniunea Europeană a creat Fondul Social pentru Climă, din care România ar trebui să primească aproximativ 6 miliarde de euro în perioada 2026-2032. Aceste sume rămân însă blocate cât timp România nu transpune corect directiva. Hotărârea de guvern din 23 octombrie 2025 a împins operaționalizarea completă a sistemului până în 2031, dincolo de limita derogării permise de directivă, expunând țara riscului de infringement și, mai grav, punând sub semnul întrebării accesul la resursele condiționate de implementare.
Amânarea până în 2031 riscă să coste România aproximativ 6 miliarde de euro din Fondul Social pentru Climă și circa 9 miliarde de euro venituri proprii din licitațiile ETS2 doar până în 2030, în timp ce prețul la pompă și la gaze poate crește oricum, pentru că furnizorii care operează transfrontalier pot include costul certificatelor în prețuri indiferent de calendarul birocratic național. Poziționarea actuală riscă să ducă la renunțarea la venituri, dar menținând riscul scumpirilor.
Revizuirea directivei EU ETS
Propunerea publicată de Comisie la 17 iulie 2026 aduce o amplă reconfigurare a ETS și, în mod inevitabil, reprezintă un compromis. Comisia propune modificări semnificative care includ:

Ritmul de reducere a plafonului scade la 3,7% pe an în 2031-2035 și la 1,7% după 2036 (față de 4,3-4,4% în deceniul curent), împingând epuizarea certificatelor dinspre 2039 spre finalul anilor 2040;

Alocarea gratuită este prelungită în anii 2040, cu aproximativ 80 mil. de certificate suplimentare (circa 6 miliarde de euro) pentru industrie încă din 2026-2030, prin revizuirea etaloanelor;
Se propune înființarea Băncii pentru Decarbonizare Industrială, cu o țintă de 100 miliarde de euro, precedată de un „Investment Booster” de 400 milioane de certificate (aproximativ 30 miliarde de euro) începând cu 2028; Fondul de Modernizare și Fondul pentru Inovare sunt continuate, primul cu un mandat extins la decarbonizarea industrială;
Eliminările permanente de carbon primesc o primă sursă de finanțare; incinerarea deșeurilor municipale este introdusă gradual în sistem;
Statele membre vor trebui să aloce cel puțin jumătate din veniturile naționale unor investiții prioritare definite.
Așadar, reducerea ambiției s-ar materializa în a doua parte a anilor 2030, când creditele internaționale ar cumpăra spațiu pentru un factor liniear de reducere mai mic. Dar creditele pe care le folosește ETS consumă o parte semnificativă din flexibilitatea internațională a UE sub ținta pentru 2040, ceea ce înseamnă că transportul, clădirile și agricultura vor trebui să livreze mai mult decât o fac în prezent – o propunere cu o fezabilitate politică cel puțin incertă. Există un risc real ca negocierea întregului pachet 2040 să producă un rezultat care, pur și simplu, nu se mai închide aritmetic la nivelul țintelor.
Odată cu ambiția scad însă și veniturile. O traiectorie mai lentă înseamnă un preț mai mic pe termen lung și mai multe alocări gratuite înseamnă mai puține certificate licitate. Asta va duce la fonduri mai reduse exact în momentul în care tranziția are cea mai mare nevoie de finanțare. Adaptarea rezervei de stabilitate a sistemului merge în aceeași direcție: mai multă lichiditate și volatilitate mai mică, oferind un răgaz pentru industrie, dar care nu îmbunătățește cu nimic condițiile de investiții. Iar extinderea calendarului CBAM, modificarea etaloanelor și suplimentarea alocărilor gratuite, oricât de fidel ar reflecta realitățile politice ale momentului, slăbesc semnalul de preț și reduc stimulentele pentru cei care au investit primii.
Partea de investiții a revizuirii oferă totuși condiții mai credibile de stimulare a investițiilor. Condiționalitatea alocărilor gratuite s-ar aplica tuturor instalațiilor, dar rămâne în principal la nivel de planificare: doar aproximativ o cincime din alocare este legată efectiv de investiții livrate, iar singura recompensă tangibilă pentru instalațiile cele mai curate este scutirea de birocrație. Banca pentru Decarbonizare Industrială și Investment Booster-ul sunt adiții necesare, dar elementele de echilibru geografic sunt slabe și riscă să dezamăgească exact statele pe care ar trebui să le ajute. Vestea cu adevărat bună pentru România este continuarea Fondului de Modernizare și extinderea lui la decarbonizarea industrială, inclusiv pentru electrificare și CCS.
Valorificarea acestor instrumente presupune, însă, ca Europa centrală și de est să livreze măsurile orizontale necesare tranziției: infrastructură, autorizare, reglementare predictibilă. La fel de importantă este obligația de a aloca cel puțin jumătate din veniturile naționale investițiilor prioritare. Integrarea eliminărilor de carbon creează pentru prima dată o sursă de venit pentru un sector economic nou, în care România, cu potențialul său de biomasă și stocare geologică, poate deveni un beneficiar real.
Cea mai mare problemă a propunerii este însă nedeschiderea articolelor referitoare la ETS2. O serie de amendamente ar fi putut să reducă presiunea politică. Tarifarea carbonului rămâne esențială pentru electrificarea clădirilor și a transportului rutier, dar sistemul trebuie să fie funcțional din punct de vedere politic ca să poată fi implementat.
În final, trebuie reiterat și că prețul carbonului este departe de a fi principalul vinovat pentru problemele de competitivitate ale Europei. Prețurile ridicate ale energiei fosile, infrastructura insuficientă, concurența internațională și cererea internă slabă cântăresc mult mai greu. Revizuirea ETS nu putea rezolva aceste provocări, dar propunerea semnalează că executivul european nu vrea nici să le agraveze. Riscul este ca relaxarea presiunii de decarbonizare să cumpere puțin timp slăbind tocmai semnalul de investiții care produce schimbarea. Per ansamblu, direcția este totuși clară și corectă – UE a acceptat că prețul carbonului, singur, nu va decarboniza industria, iar sistemul trece de la tarifarea emisiilor la finanțarea reducerii acestora. Pentru Europa centrală și de est, aceasta poate reprezenta o oportunitate.
Concluzii
Direcția politicii climatice europene rămâne neschimbată, chiar dacă ritmul a fost ajustat. Așa cum arată și raportul Draghi, continuarea tranziției rămâne principala cale de reducere durabilă a costurilor energiei, iar recalibrarea din 2026 confirmă mai degrabă decât infirmă această logică. Uniunea Europeană a acceptat că prețul carbonului, singur, nu decarbonizează industria și va muta cel mai probabil greutatea sistemului către finanțarea investițiilor. Pentru România, care are cel mai mult de câștigat din componenta de finanțare, momentul cere o schimbare de atitudine, de la reticență defensivă la o agendă proprie de negociere. Fără Pactul Verde European și politicile climatice aferente, România ar fi avut astăzi un sistem energetic mai învechit, mai ineficient și cu perspective de dezvoltare mai limitate.
Datele prezentate în acest capitol conturează concluzia că România, deși și-a redus emisiile de gaze cu efect de seră peste media europeană, această evoluție a fost mai degrabă rezultatul restructurării economice din ultimele decenii, iar cadrul actual de politici climatice este cel mai probabil insuficient pentru atingerea neutralității climatice până la mijlocul secolului. De altfel, majoritatea reducerilor recente ale emisiilor s-au întâmplat în sectoarele care intră sub incidența prețului european al carbonului. În sectoarele care nu au fost afectate de un astfel de preț, emisiile au stagnat sau chiar au crescut, după cum este cazul transporturilor și clădirilor. Aceste sectoare reprezintă adevărata provocare a deceniului următor, iar transformarea lor va ține în principal de capacitatea internă de a construi politici publice adecvate.
Resursele financiare nu mai reprezintă constrângerea principală. Prin Fondul de Modernizare, Fondul Social pentru Climă, PNRR, politica de coeziune și noile instrumente create prin revizuirea ETS, România are acces la un volum de finanțare fără precedent. Constrângerea reală este capacitatea de a genera proiecte, de a autoriza rapid, de a planifica coerent și de a oferi predictibilitate investitorilor.
Priorități imediate (2026-2028)
- Transpunerea și operaționalizarea ETS2 în termenele europene agreate, împreună cu adoptarea Planului Social pentru Climă. Amânarea până în 2031 duce la pierderea veniturilor și sprijinul destinat gospodăriilor vulnerabile. România ar trebui să susțină, însă, redeschiderea alineatelor din directivă referitoare la ETS2, pentru a obține o variantă mai realistă din punct de vedere politic.
- Adoptarea unei legi a climei și consolidarea arhitecturii de guvernanță climatică prin ținte legiferate pe termen scurt și lung, un organism consultativ științific independent, responsabilități instituționale clare și un mecanism transparent de monitorizare și raportare a progresului.
- Elaborarea unor strategii sectoriale pentru transporturi, clădiri, agricultură, și deșeuri, unde România nu dispune încă de instrumente europene comparabile cu cele aplicate industriei și energiei.
- Integrarea tranziției climatice în strategia economică națională, ca instrument de competitivitate industrială și de reducere a dependențelor externe și, în paralel, construirea unei poziții de negociere europene coerente, centrate pe prelungirea mecanismelor de solidaritate după 2030.
Provocări pe termen mediu (2028-2032)
- Decarbonizarea industriei energo-intensive prin politică industrială, susținută financiar inclusiv prin valorificarea Fondului de Modernizare extins, a Băncii pentru Decarbonizare Industrială și a schemelor de sprijin condiționate de investiții livrate.
- Electrificarea accelerată a clădirilor și a transportului, dublată de modernizarea și extinderea rețelelor electrice și de dezvoltarea capacităților de stocare.
- Menținerea și creșterea capacității de absorbție a emisiilor de dioxid de carbon a pădurilor și terenurilor, care echilibrează astăzi o parte substanțială din bilanțul național de emisii, precum și pregătirea pentru piața emergentă a eliminărilor permanente de carbon, unde România are un potențial real.
- Anticiparea impactului socio-economic al tranziției, prin instrumente proprii de evaluare, reforma subvențiilor pentru combustibili fosili și o direcționare mai bună a sprijinului către consumatorii vulnerabili. Prioritizarea măsurilor orizontale, cum ar fi rețele electrice, autorizare, reglementare predictibilă, infrastructură pentru CO₂ și hidrogen.
Autori
Mihnea Catuti
Coordonează strategia de cercetare cât și alte activități la EPGAria sa de expertiză acoperă politicile climatice, industriale și energetice ale Uniunii Europene, precum și tranziția climatică a Europei de Sud-Est. Este de asemenea Asociat Senior al Programului pentru o Economie Curată al E3G, concentrându-se pe tranziția industrială. Dr. Cătuți a fost cercetător asociat la Centrul pentru Studii de Politici Europene (CEPS), unde a condus activitățile privind viitorul hidrogenului în UE. A fost, de asemenea, lector asociat în Politici Publice la Universitatea din York. Mihnea are o diplomă de licență de la Universitatea din Bristol și un master în Politici Publice Europene de la Universitatea din York și Universitatea Central Europeană. A obținut un doctorat de la Universitatea din York cu o teză axată pe guvernanța energetică și climatică în UE.