
Electrificarea, cheia decarbonizării sectorului energetic
AUTORI
→ Radu Dudău
→ Alexandru Chivu
5 cifre cheie despre electrificarea sistemului energetic din România
15,2%
atât din energia folosită în România vine din electricitate, față de 23,9% în medie în UE (2023).
de aproape 4 ori
mai scumpă este electricitatea decât gazul, la aceeași cantitate de energie; din cauza taxelor și tarifelor, încălzirea pe gaz rămâne mai avantajoasă decât pompa de căldură, deși aceasta e de 3-4 ori mai eficientă
peste 2.500 MW
capacități noi de producție și stocare conectate la rețea în 2026, până la 20 august, într-un sistem cu o capacitate totală de aproape 19 GW.
4,6 GW
capacitatea de interconexiune a României cu țările vecine, care ar urma să ajungă la 7,2 GW până în 2030; peste 60% este cu Bulgaria și Ungaria.
34,5%
dintre locurile de consum din România au contor inteligent, față de ținta europeană de cel puțin 50% până în 2030.
3 lucruri de reținut din acest capitol

Vara lui 2026 a arătat că un sistem centralizat e vulnerabil la climă.
Seceta și nivelul scăzut al Dunării au oprit ambele unități de la Cernavodă, iar importurile au acoperit deficitul de seară de circa 2 GW. Un sistem descentralizat, cu producție distribuită și stocare, rezistă mai bine.

Rețelele și flexibilitatea au devenit noul blocaj.
Un parc regenerabil se construiește în 1–5 ani, dar o rețea nouă poate cere până la 15 ani de avize și construcție. Fără rețele, stocare și contoare inteligente, electrificarea transporturilor, a încălzirii și a centrelor de date se va poticni.

Electrificarea este drumul cel mai eficient spre decarbonizare pentru România.
Țara are o dependență energetică redusă (30,4% în 2024, față de 57,2% în UE) și un mix de electricitate în bună parte fără emisii, dar doar 15,2% din energia consumată este electricitate.
Electrificarea ca vector de politică energetică națională
Dacă deceniul trecut politica energetică și climatică a UE a fost dominată de stabilirea țintelor sectoriale pentru emisii de carbon și a schemelor de sprijin pentru sursele regenerabile de energie (SRE), agenda actuală de politici europene este articulată în jurul unui obiectiv unificator: electrificarea consumului final de energie.
Planul UE de Acțiune pentru Electrificare (Electrification Action Plan), publicat în iulie 2026, arată că electricitatea acoperă în prezent circa 23% din consumul final de energie în UE, iar Comisia Europeană își propune o țintă de 32% până în 2030, vizând un procent de 46% până în 2040. Obiectivul este atât de ordin climatic, cât și economic și de securitate energetică, dat fiind că o astfel de traiectorie ar reduce factura europeană de importuri de combustibili fosili cu aproximativ 260 de miliarde de euro anual până în 2040. Pe sectoare, planul urmărește ca, până în 2040, electrificarea să crească de la 2% la peste 40% în transportul rutier, de la 26% la 50% în clădiri și de la 26% la 38% în procesele industriale.
Electrificarea atinge, simultan, multiple dimensiuni ale politicii energetice naționale: modernizarea sectorului energetic, competitivitatea industrială, securitatea aprovizionării cu energie, eliminarea emisiilor de gaze cu efect de seră. În România, nivelul dependenței energetice era în 2024 de 30,4%, față de o medie europeană de 57,2%. În ceea ce privește gazele naturale, țara este aproape autosuficientă, iar la cărbune dependența rămâne marginală. Dar peste trei sferturi din țiței și produsele petroliere provin din import, iar transportul rutier rămâne predominant dependent de acestea. Electrificarea va contribui major și la modernizarea încălzirii în mediul rural, unde 3,5 milioane de gospodării se încălzesc cu lemn de foc în sobe cu randament energetic scăzut, cu poluare locală, adesea asociată cu forme de sărăcie energetică.
Decarbonizarea consumului final de energie constă, de fapt, în „curățarea” mixului de energie electrică. Pentru o țară care și-a asumat prin lege închiderea completă a grupurilor pe cărbune până în 2032 (presupunând că vor fi realizate până atunci investițiile pentru înlocuirea lor) și care dispune deja de o bază de generare fără emisii, electrificarea este drumul cel mai eficient.
Totodată, electrificarea reprezintă un salt de eficiență energetică. O pompă de căldură livrează de 3-4 ori mai multă energie utilă decât consumă, iar un vehicul electric folosește doar o fracțiune din energia primară necesară unuia cu ardere internă. Efectul cumulat este un consum primar considerabil mai mic la același nivel de servicii energetice, deci o economie mult mai eficientă energetic.
Dar electrificarea înseamnă și dezvoltarea unei infrastructuri pe măsură: rețele de distribuție și transport capabile să preia sarcini noi și fluxuri bidirecționale, capacități de stocare (pompaj invers, BESS, stocare termică etc.), contoare inteligente și un grad ridicat de digitalizare a rețelei. Încurajator este că segmentul prosumatorilor în România a depășit 4 GW instalați în vara lui 2026 (deși sunt necesare reglementări îmbunătățite pentru buna lor integrare în sistem), iar capacitatea de stocare în baterii se află pe o curbă ascendentă rapidă, după un start întârziat față de media europeană.
Din perspectiva securității energetice, electrificarea diminuează dependența de importuri de energie fosilă primară. Pentru Uniunea Europeană, mult mai dependentă de importuri de hidrocarburi decât competitorii săi globali, acest aspect este cu atât mai relevant. Producția internă de energie electrică reduce sensibilitatea la șocuri geopolitice și la volatilitatea piețelor internaționale, într-un context energetic marcat de războaiele din Ucraina și din Iran și de reconfigurarea rutelor de aprovizionare.
Mixul național de energie electrică
Conform datelor Transelectrica, din 2010 și până în prezent, capacitatea netă instalată în România a rămas relativ stabilă, în ciuda unor variații de parcurs. Începând cu 2015, puterea instalată a scăzut până în 2024 cu aproape 5 GW, de la aproximativ 21 GW la 16 GW, urcând apoi, până în prezent, cu mai mult de 2 GW, spre aproape 19 GW. Notabile au fost închiderile termocentralelor pe cărbune și gaz, asumate de România încă din 2022 prin adoptarea OUG nr. 108/2022 privind decarbonizarea sectorului energetic, aprobată prin Legea nr. 334/2022. Conform PNIESC actualizat, capacitatea totală instalată în 2050 va ajunge la 48 GW. Graficul 1 prezintă capacitățile nominale instalate pentru perioada 2010-2026 (pentru 2026, datele sunt până la 1 iulie).
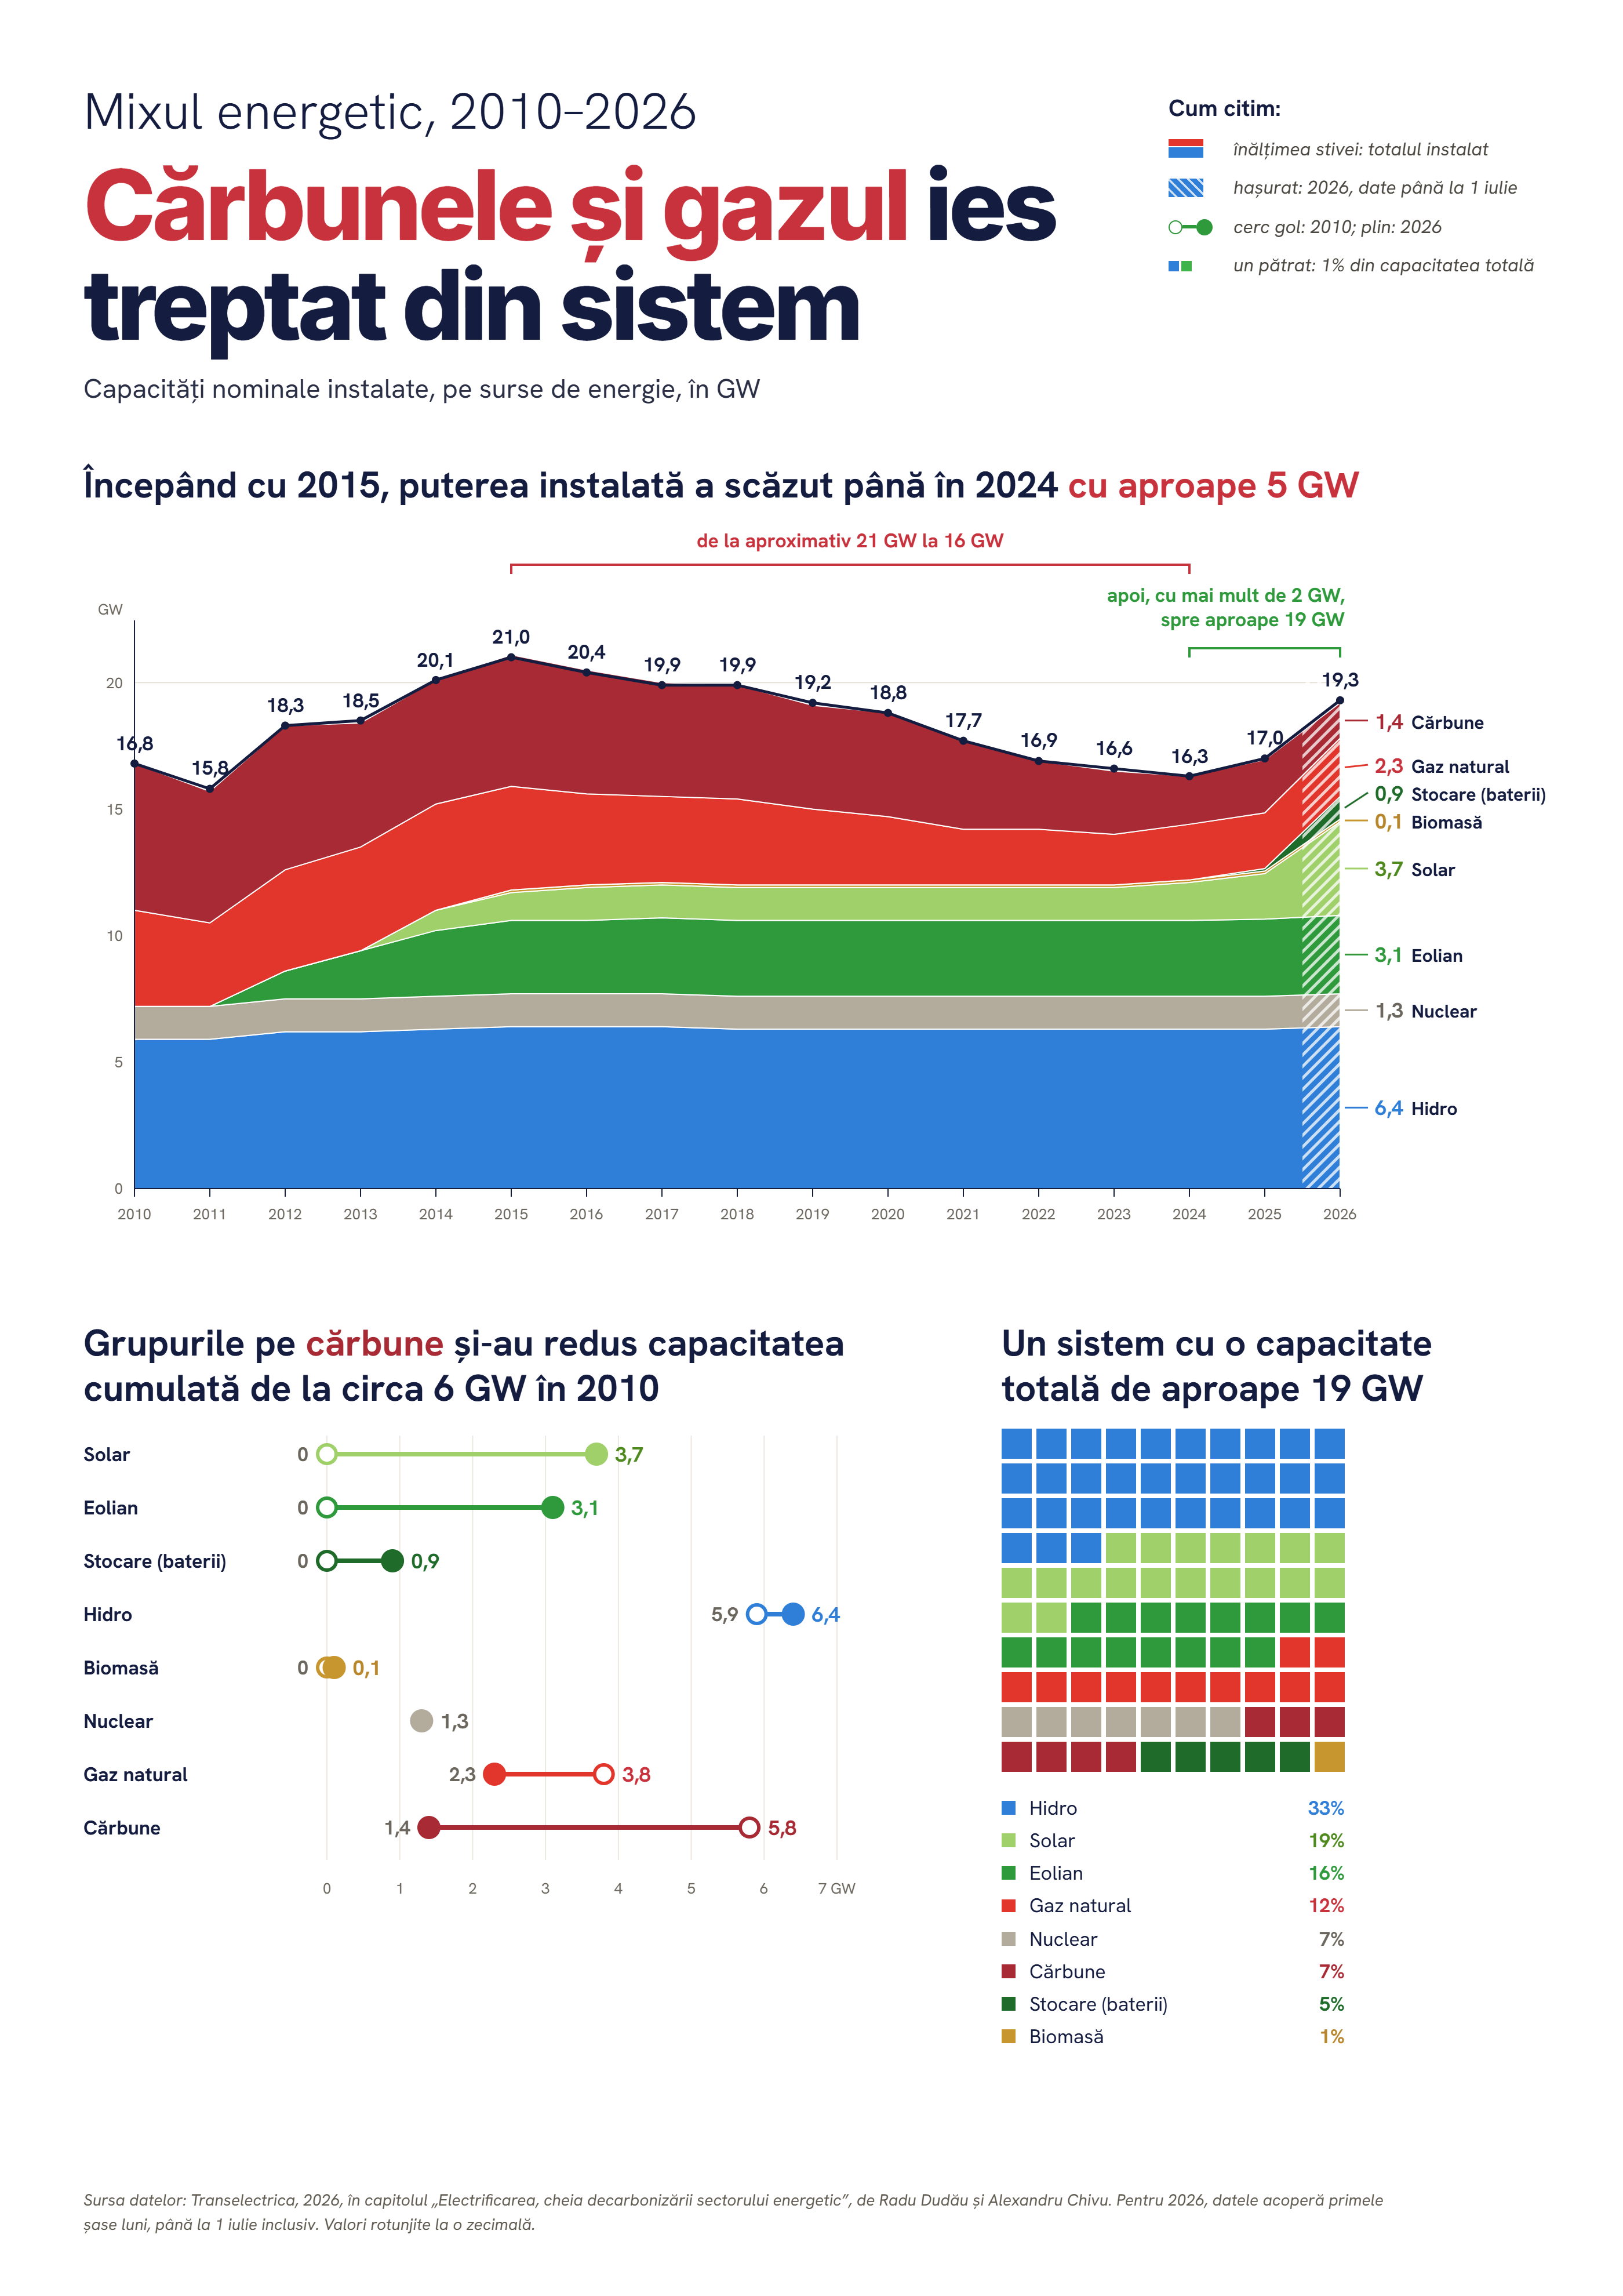
Fig. 1
Capacități nominale instalate (GW), pe surse de energie, 2010-2026. Pentru 2026, datele acoperă doar primele șase luni ale anului, până la 1 iulie inclusiv. Sursa: Transelectrica, 2026
Grupurile pe cărbune disponibile și-au redus capacitatea cumulată de la circa 6,0 GW în 2010 la 1,6 GW în anul 2026. Conform calendarului de închidere agreat cu Comisia Europeană, două grupuri de câte 330 MW, Turceni 3 și Ișalnița 4, au fost oprite definitiv la 31 decembrie 2025, iar alte circa 990 MW ai Complexului Energetic Oltenia au fost programate pentru închidere definitivă în august 2026. Cele rămase în funcțiune au costuri ridicate, iar echipamentele sunt îmbătrânite, astfel că prețurile ofertate în piață de centralele pe cărbune sunt foarte mari. În luna august a.c., Complexul Energetic Oltenia a inițiat multiple oferte de vânzare în profil bandă pentru iarna 2026 și pentru 2027, cu prețuri de peste 720 RON/MWh, care au fost anulate din lipsă de cumpărători.
Centralele pe gaz menite să înlocuiască centralele pe cărbune retrase nu au fost finalizate în termenele stabilite, acumulând întârzieri majore și afectând atât securitatea energetică, cât și credibilitatea României în fața instituțiilor europene. De exemplu, centrala Romgaz de la Iernut, de 430 MW, trebuia să fie operațională încă din 2020. Proiectele centralelor pe gaz de la Ișalnița (850 MW) și Turceni (475 MW) ale Complexului Energetic Oltenia au rămas în stadiul de plan sau de licitație.
Centrala OMV Petrom de la Brazi de 860 MW este singura centrală de mare capacitate pe gaze naturale funcțională în ciclu combinat (CCGT), finalizată și pusă în funcțiune din 2012. Centrala CCGT de la Mintia (Deva), de 1.700 MW, este aproape de punerea în funcțiune, fiind planificat ca până la finalul anului 1.100 MW să fie operaționalizați, iar restul până la finalul lui 2027. Este instructiv că singurele proiecte finalizate, cu impact de securitate energetică, au fost din mediul privat, în timp ce marile companii publice, care dețin sau controlează circa 80% din activele sistemului electroenergetic, s-au dovedit a fi slabi planificatori și manageri de proiect, nereușind să-și realizeze planurile de investiții, chiar când acestea priveau elemente de infrastructură critică pentru adecvanța sistemului electroenergetic național.
Capacitatea hidrocentralelor a rămas relativ constantă în ultimii 15 ani, eforturile investiționale concentrându-se asupra retehnologizărilor. Investițiile pentru finalizarea unei serii de mici hidrocentrale sunt blocate din diverse motive de natură legislativă, de mediu sau administrativă. Notabile sunt, mai degrabă, și în acest domeniu, marile întârzieri, precum exploatarea în regim de pompaj invers a centralelor din amenajarea hidroenergetică de pe Oltul Inferior (CHE Ipotești, Drăgănești, Frunzaru, Rusănești), cu capacitate cumulată de 200 MW. CHE Frunzaru a fost deja inaugurată în 2014, la finalizarea unei investiții complexe de 400 milioane de euro. De atunci, acest portofoliu de active nu a fost utilizat în pompaj invers, nerealizându-și obiectivul de a contribui la piața de echilibrare. Abia în august 2026, după relatările de presă asupra acestei stări de fapt, au fost reluate testele în regim de pompaj la CHE Frunzaru.
Sursele regenerabile de energie au cunoscut două valuri de expansiune în România. În primul val, între 2010 și 2015, energia solară a ajuns la peste 1 GW, iar energia eoliană la aproape 3 GW. După 2015, odată cu eliminarea stimulentelor de tip certificate verzi, investițiile au încetat, iar capacitățile instalate au stagnat. Al doilea val de investiții în surse regenerabile, început în 2020, odată cu alocarea de fonduri europene substanțiale pentru tranziția energetică, a dus la o creștere substanțială a producției de energie fotovoltaică, capacitatea instalată ajungând la circa 3,7 GW în 2026. Energia eoliană a stagnat în jurul valorii de 3 GW. În același timp, între 2022 și 2026, numărul prosumatorilor a crescut vertiginos, cumulând peste 3,8 GW putere instalată în panouri PV de acoperiș, conform celor mai recente date publicate de Transelectrica.
Stocarea energiei electrice în sisteme de baterii a accelerat vizibil în 2026, ajungând în luna august la aproape 1 GW capacitate instalată. Aceste investiții au fost susținute de fondurile disponibile din Fondul pentru Modernizare și PNRR, în ciuda unor întârzieri administrative ale autorității competente. Până la finalul lui 2026, Administrația Fondului pentru Mediu va aloca alte 400 de milioane de lei pentru instalarea de baterii de către prosumatori.
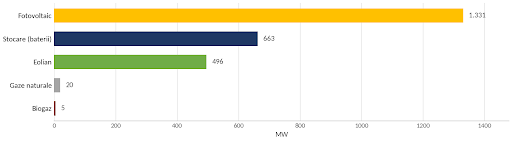
Potrivit Transelectrica, la 20 august a.c. a fost depășită borna de 2.500 MW capacități noi de producție și stocare de energie electrică de la începutul anului 2026 – atât la rețeaua electrică de transport, cât și la cea de distribuție – urmând ca alți 1.000 MW să fie instalați până la sfârșitul anului. Structura pe tipuri de resursă energetică a capacităților instalate în 2026 este următoarea: 20 MW gaze naturale; 496 MW eolian; 663 MW stocare; 1.331 MW fotovoltaic; 5 MW biogaz. Este vorba atât de capacități care dețin deja licență de exploatare comercială, cât și de instalații aflate în faza testelor funcționale interne și a testelor de conformitate. În ceea ce privește sistemele de baterii, sistemul electroenergetic național avea la dispoziție la 1 august 2026, 989 MW – instalații independente de stocare și baterii integrate în centrale mixte de producere a energiei electrice.
Fig. 2
Capacități noi de producție și stocare instalate în 2026, pe tipuri de resursă (MW). Sursa: Transelectrica, 2026
În ultimul deceniu, producția de energie electrică a fost afectată de o asimetrie între ritmul de închidere al termocentralelor pe cărbune și ritmul de instalare al capacităților regenerabile. Totuși, sursele regenerabile împreună cu stocarea în baterii ajută la acoperirea vârfurilor de consum, deoarece permit mutarea excedentului de producție de la orele de vârf de producție la orele de vârf de consum. Producția convențională pe cărbune și nuclear în bandă este mult mai puțin flexibilă. Pe lângă acest arbitraj, instalațiile de stocare furnizează servicii de sistem esențiale, precum reglajul rapid de frecvență, evitarea limitării forțate a producției regenerabile și decongestionarea rețelelor electrice.
Infrastructura de transport și distribuție
Rețelele electrice de transport și distribuție au rolul crucial de a prelua electricitatea produsă și de a o livra către locurile de consum. Odată cu creșterea capacităților de producere a energiei electrice din surse regenerabile, rețelele existente trebuie să preia o cantitate din ce în ce mai mare de electricitate. În luna iulie a.c., Transelectrica a organizat prima licitație de alocare a capacităților rețelei electrice. Au fost depuse 12 proiecte, însumând 491 MW, ce vor fi puse în funcțiune între 2028 și 2033.
1

1
Conform procedurii, înainte de depunerea cererilor, Transelectrica a publicat capacitățile disponibile de racordare la SEN ca fiind 0 MW din 2028 până în 2037. Până la 23 octombrie 2026 Transelectrica va actualiza capacitățile disponibile de racordare conform studiului de soluție global.
Exporturile și importurile de energie electrică sunt condiționate de capacitatea de interconexiune cu țările vecine. În prezent, aceasta este de 4,6 GW, peste 60% fiind cu Bulgaria și Ungaria. Până în 2030, capacitatea este estimată a crește la 7,2 GW. În criza energetică din această vară, cauzată de canicula intensă, concomitent cu seceta prelungită, nivelul scăzut al Dunării a dus la oprirea ambelor unități ale Centralei nucleare de la Cernavodă. S-a dovedit că rolul principal în gestionarea situației a revenit capacității de interconexiune, importurile acoperind deficitul de putere de la vârful de consum, în orele serii (cca. 2 GW). În cazul ieșirii neprevăzute din rețea a unui grup mare de producere a energiei electrice, interconexiunile oferă suport imediat prin transferul de putere din sistemul european.
Investițiile în rețele de transport și distribuție sunt imperative pentru susținerea producției și consumului în creștere de energie electrică. Conform studiului de adecvanță al Transelectrica, până în 2035, consumul intern net va ajunge până la 63,1 TWh, o creștere de 17,5% față de 2022. Transelectrica elaborează Planul de Dezvoltare a Rețelei Electrice de Transport (TYNDP) pentru 10 ani, actualizat o dată la doi ani. Pentru 2024-2033, Transelectrica estimează că necesarul de investiții se ridică la 1,85 mld. euro. Conform estimărilor EPG, nevoia de investiții în rețelele de transport este de 6,8 mld. euro, iar în rețelele de distribuție, de 9,2-11,5 mld. euro. Estimările operatorilor sistemelor de distribuție se ridică la 6,7 mld. euro.
În afară de investiții, dezvoltarea rețelelor electrice este îngreunată în prezent de o serie de alte obstacole. Barierele de ordin legislativ sunt cele mai frecvente. Un raport realizat de Direcția Generală Energie a Comisiei Europene (DG ENER) arată că principala barieră legislativă cu care se confruntă statele membre este amenajarea teritoriului, proces devenit extrem de rigid din cauza birocrației excesive, cu perioade lungi de timp și număr mare de autorizații. Conform Agenției Internaționale a Energiei, obținerea tuturor avizelor și finalizarea efectivă a construcției de noi rețele poate dura până la 15 ani. Astfel de termene creează o discrepanță majoră în piață, având în vedere că proiectele de energie regenerabilă sunt finalizate în medie în doar 1-5 ani, iar centrele de date se construiesc în 1-3 ani. Decalajul generează întârzieri în conectare, descurajează investițiile și duce la costuri mărite pentru consumatorii finali.
Electrificarea cererii de energie
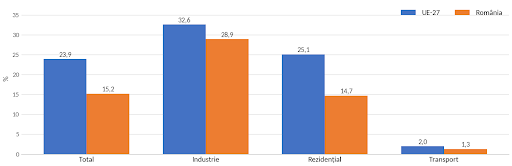
Măsurarea gradului de electrificare este esențială pentru a înțelege progresul tranziției energetice. Un indicator de bază este rata electrificării, care reprezintă ponderea energiei electrice în consumul final de energie. Conform Eurostat (2023), rata medie de electrificare la nivelul UE a fost de 23,9%, în timp ce în România s-a situat la 15,2%. În industrie, rata de electrificare este de 32,6% în UE și 28,9% în România.
Investițiile în rețele de transport și distribuție sunt imperative pentru susținerea producției și consumului în creștere de energie electrică. Conform studiului de adecvanță al Transelectrica, până în 2035, consumul intern net va ajunge până la 63,1 TWh, o creștere de 17,5% față de 2022. Transelectrica elaborează Planul de Dezvoltare a Rețelei Electrice de Transport (TYNDP) pentru 10 ani, actualizat o dată la doi ani. Pentru 2024-2033, Transelectrica estimează că necesarul de investiții se ridică la 1,85 mld. euro. Conform estimărilor EPG, nevoia de investiții în rețelele de transport este de 6,8 mld. euro, iar în rețelele de distribuție, de 9,2-11,5 mld. euro. Estimările operatorilor sistemelor de distribuție se ridică la 6,7 mld. euro.
În afară de investiții, dezvoltarea rețelelor electrice este îngreunată în prezent de o serie de alte obstacole. Barierele de ordin legislativ sunt cele mai frecvente. Un raport realizat de Direcția Generală Energie a Comisiei Europene (DG ENER) arată că principala barieră legislativă cu care se confruntă statele membre este amenajarea teritoriului, proces devenit extrem de rigid din cauza birocrației excesive, cu perioade lungi de timp și număr mare de autorizații. Conform Agenției Internaționale a Energiei, obținerea tuturor avizelor și finalizarea efectivă a construcției de noi rețele poate dura până la 15 ani. Astfel de termene creează o discrepanță majoră în piață, având în vedere că proiectele de energie regenerabilă sunt finalizate în medie în doar 1-5 ani, iar centrele de date se construiesc în 1-3 ani. Decalajul generează întârzieri în conectare, descurajează investițiile și duce la costuri mărite pentru consumatorii finali.
Fig. 3
Rata de electrificare a consumului final de energie, pe sectoare, UE-27 și România (2023, %). Sursa: Eurostat, 2023
Electrificarea sectorului industrial este una dintre cele mai complexe etape ale tranziției energetice. Procesul necesită utilizarea unei multitudini de tehnologii, precum pompele de căldură industriale sau cuptoarele cu arc electric. Este vorba, pe de o parte, de o transformare foarte intensivă din punctul de vedere al investițiilor de capital pentru care majoritatea statelor membre nu au “încă” soluții satisfăcătoare și, pe de altă parte, una care aduce provocări majore pentru infrastructura energetică. Utilizarea energiei electrice în majoritatea proceselor industriale energofage va duce la o creștere substanțială a cererii de electricitate. Fără realizarea investițiilor în rețelele de transport și distribuție, procesul de electrificare al industriei va fi încetinit.
Sectorul transporturilor din România este responsabil pentru aproximativ 20% din emisiile de gaze cu efect de seră, rămânând unul dintre puținele domenii în care consumul de combustibili fosili a continuat să crească constant în ultimul deceniu. Rata electrificării rămâne încă redusă – 2% în UE și de 1,3% în România. La finalul anului 2025, conform datelor Direcției Generale Permise de Conducere și Înmatriculări, numărul de vehicule electrice înmatriculate în România era de puțin peste 70.000, sau 0,63% din totalul parcului auto.
Conform studiului de adecvanță al Transelectrica, România ar putea avea între 450.000 și 600.000 de mașini electrice până în 2035, în funcție de scenariul analizat. Implementarea pe scară largă a mobilității electrice declanșează o schimbare structurală în sistemul energetic. Încărcarea a milioane de vehicule nu înseamnă doar un consum suplimentar, ci acutizarea vârfurilor de consum în momentul în care consumatorii conectează simultan mașinile electrice. O astfel de creștere vertiginoasă a parcului auto electric necesită investiții considerabile.
În ceea ce privește consumul casnic, electricitatea acoperă 25,1% din energie în UE și doar 14,7% în România. În prezent, profilul național de consum termic este profund divizat între două surse dominante de combustibili: gazul metan în mediul urban și arderea biomasei în mediul rural. Înlocuirea graduală a acestor sisteme clasice de ardere cu soluții electrice, în special pompe de căldură, reprezintă direcția strategică prin care sectorul termic poate fi decuplat de la emisiile de carbon. Transelectrica estimează că până în 2035, rata de adopție a pompelor de căldură va fi între 4% și 12% din fondul rezidențial, suplimentând cererea de energie electrică cu până la 4,4 TWh.
Adopția pe scară largă a pompelor de căldură se confruntă însă cu o serie de bariere structurale și economice. De exemplu, costul inițial de achiziție și montaj al unei pompe de căldură rămâne mai ridicat decât cel al unei centrale convenționale pe gaz, ceea ce impune “încă” nevoia de subvenții publice. În plus, performanța optimă a pompelor de căldură depinde de o clasă cel puțin medie de performanță energetică a clădirii. În fine, fiscalitatea în sectorul energetic favorizează în mod net încălzirea pe gaze, dat fiind că prețul final al energiei electrice față de cel al gazelor naturale per unitatea de energie este într-un raport de aproape 4/1 (față de un raport de aproximativ 2/1, cât ar fi necesar pentru ca pompele de căldură să nu mai necesite subvenții). De altfel, Planul de Acțiune pentru Electrificare propune ca acest raport să scadă, până în 2030, la cel mult 2,5 pentru consumatorii casnici și 2,0 pentru industrie, prin recalibrarea taxelor și a tarifelor de rețea. Nu în ultimul rând, este necesară dezvoltarea și întărirea rețelelor de distribuție electrică (inclusiv digitalizare), pentru a putea asigura necesarul de putere pentru o utilizare mai răspândită a pompelor de căldură.
Centrele de date au devenit unul dintre principalii vectori de creștere a cererii de electricitate la nivel global și regional. Sectorul centrelor de date din România este “încă” modest față de nivelul Europei de Vest. După o estimare recentă, capacitatea IT instalată era de aproximativ 78 MW în 2025, cu o rată anuală compusă de creștere de circa 20%, urmând să ajungă la 232 MW în 2031. Asociația Europeană a Centrelor de Date raportează o capacitate IT operațională în colocare mai redusă (27 MW în 2025), cu o creștere anticipată de până la 66 MW în 2031. Bucureștiul deține peste 58% din capacitate, deși alte mari orașe precum Cluj-Napoca, Timișoara și Iași încep să atragă investiții. În Europa Centrală și de Est, Polonia și România sunt preconizate să înregistreze cea mai rapidă creștere a centrelor de date, fiind depășite în regiune doar de Croația, cu o rată anuală compusă de creștere de 31%. Mai mulți potențiali investitori dezvoltă în prezent proiecte de centre de date pentru IA în diferite regiuni ale țării.
Pentru a contracara efecte negative precum deteriorarea calității energiei în proximitatea centrului de date, scumpirea energiei electrice sau congestii ale rețelei, numeroase state membre UE impun condiții precum prestabilirea de zone prioritare pentru construirea acestor centre, planificarea rețelei și a sistemului electroenergetic național luând în calcul proiectele aprobate, stimularea flexibilității cererii centrelor de date și transformarea lor în active de suport pentru rețea, asigurarea de producție de energie on-site sau în proximitatea lor (preferabil fără emisii), cerința utilizării căldurii reziduale, etc. Pe de altă parte, sunt prevăzute proceduri de conectare accelerată la rețea, one-stop-shops, facilități fiscale, etc., care să atragă investitorii.
Flexibilizarea sistemului electroenergetic național, condiție esențială a electrificării
Tranziția către un model energetic bazat pe surse de energie regenerabilă schimbă fundamental dinamica funcționării sistemului electroenergetic național. Spre deosebire de centralele clasice pe combustibili fosili, producția regenerabilă este intermitentă, depinzând de condițiile meteorologice. Pe măsura creșterii cererii prin electrificarea transportului și a încălzirii și prin dezvoltarea centrelor de date, rețeaua are nevoie de mecanisme rapide de ajustare pentru a menține echilibrul dintre curbele de producție și consum în fiecare secundă.
Conceptul de flexibilitate definește capacitatea unui sistem energetic de a se adapta rapid și eficient la fluctuațiile cererii și ale ofertei, pe toate orizonturile de timp. În sistemele energetice bazate pe energie regenerabilă, flexibilitatea este nu doar o opțiune operațională, ci chiar modul obișnuit de operare.
Din punctul de vedere al sursei de energie, flexibilitatea poate fi a cererii sau a producției. Flexibilitatea cererii se bazează pe reducerea vârfurilor de sarcină, cea mai utilizată în prezent, și decalarea consumului, care constituie tot mai mult obiectul proiectelor-pilot internaționale. Flexibilitatea producției se bazează pe faptul că centralele electrice își pot mări sau scădea producția de energie electrică în funcție de necesitățile sistemului.
Din punctul de vedere al perioadei de timp, flexibilitatea poate fi împărțită în flexibilitate pe termen scurt (zi), mediu (săptămână) și lung (sezonal). Fără o flexibilitate extinsă, integrarea noilor surse regenerabile este amenințată de riscul de limitare forțată a producției parcurilor fotovoltaice și eoliene, cauzat de instabilitatea tensiunii. Ca atare, sistemele de stocare a energiei electrice au rol crucial în flexibilitate, mai ales pe termen scurt. Dacă acum câțiva ani rolul sistemelor de baterii era mai degrabă unul de reglaj primar al frecvenței, datorită vitezei de răspuns (de ordinul ms), în prezent capacitățile instalate de stocare sunt suficient de mari pentru a „muta” producția din surse de energie regenerabilă dinspre vârfurile de producție de la miezul zilei către vârfurile de consum de seara.
Managementul cererii transformă consumatorul într-un participant activ la dinamica SEN. Prin tarife dinamice, semnale de preț orare și automatizări inteligente, consumatorii industriali și utilizatorii rezidențiali sunt stimulați să își transfere consumul în perioadele cu energie abundentă și ieftină. Aceste strategii permit aplatizarea curbei de sarcină, reducând presiunea pe infrastructură fără a necesita pornirea unor centrale scumpe și poluante în timpul perioadelor de vârf.
Pentru ca cererea să fie controlată la scară largă, digitalizarea sistemului energetic este imperativă. Contoarele inteligente și bidirecționale reprezintă componenta centrală a digitalizării rețelei. Contorul inteligent permite furnizorilor să factureze energia mai scump în perioadele de deficit și mai ieftin în cele cu surplus de producție. În România, conform ANRE, doar 34,5% din totalul locurilor de consum au instalat un contor inteligent. Ținta asumată la nivel european prin Planul de Acțiune pentru Electrificare este ca, până în 2030, cel puțin 50% dintre consumatorii finali să dispună de contoare inteligente.
Pachetul EU Grids
Pachetul european privind rețelele, din decembrie 2025, cuprinde patru documente principale: o propunere de abrogare și înlocuire a Regulamentului TEN-E, o propunere de directivă pentru accelerarea autorizațiilor în sectorul regenerabilelor și al rețelelor, un ghid al Comisiei privind conexiunile eficiente la rețea și un ghid dedicat contractelor bidirecționale pentru diferență.
EU Grids propune măsuri de îmbunătățire a coordonării la nivelul UE în planificarea rețelei, introducerea unor instrumente mai eficiente de partajare a costurilor și modernizarea infrastructurii existente prin tehnologii noi, flexibilitate și capacități de stocare. Sunt vizate și simplificarea procedurilor de autorizare, consolidarea rețelelor transfrontaliere și facilitarea implicării sectorului privat în finanțare.
Revizuirea Regulamentului TEN-E aduce schimbări structurale. Comisia va elabora un scenariu energetic central pentru UE, actualizat la fiecare patru ani, care va servi drept punct de referință pentru evaluările ENTSO-E (European Network of Transmission System Operators for Electricity) și ENNOH (European Network of Network Operators for Hydrogen) și va ghida selecția Proiectelor de Interes Comun pentru infrastructură energetică majoră care interconectează statele membre și a Proiectelor de Interes Reciproc, care fac legătura dintre state membre și țări din afara UE.
De asemenea, Comisia Europeană primește competențe sporite pentru a interveni activ atunci când identifică nevoi transfrontaliere neacoperite de proiecte existente, cu accent deosebit pe securitatea cibernetică, reziliența infrastructurii critice și soluțiile alternative la construirea de noi rețele.
Directiva privind accelerarea autorizațiilor introduce termene obligatorii în UE pentru proiectele de rețea, SRE, stocare în baterii și stații de reîncărcare, nerespectarea acestora implicând aprobarea tacită. Se stabilește o prezumție relativă de interes public superior pentru infrastructura energetică cheie în raport cu alte constrângeri de mediu sau de utilizare a terenurilor, fiind prevăzute și ghișee unice obligatorii pentru eliberarea autorizațiilor, proceduri simplificate pentru modernizări și facilități clare pentru bateriile localizate lângă centralele de energie regenerabilă.
Ghidul privind conexiunile eficiente la rețea înlocuiește principiul clasic „primul venit, primul servit” cu cel de „primul pregătit, primul servit”. Măsura urmărește eliminarea „proiectelor fantomă” care blochează capacitatea de rețea fără a avansa spre faza de execuție, condiționând dreptul de conectare de maturitatea reală (verificabilă) a investiției, stadiul autorizării și pregătirea financiară.
În cadrul aceluiași pachet, inițiativa „Autostrăzilor energetice” prioritizează opt coridoare strategice pentru a reduce dependența de combustibilii fosili și a scădea prețurile la energie: Peninsula Iberică, Great Sea Interconnector, Harmony Link, TransBalkan Pipeline, Bornholm Energy Island, South-East Europe, SouthH2 Corridor și Southwest Hydrogen Corridor.
Pentru România, impactul noilor reglementări este direct și semnificativ. Date fiind dezbaterile locale privind avizele tehnice de racordare (ATR), ANRE și Ministerul Energiei vor trebui să aplice principiul „primul pregătit, primul servit”. De asemenea, includerea priorităților naționale în noul scenariu central TEN-E devine critică pentru atragerea fondurilor europene, țara noastră fiind direct interesată de proiectele TransBalkan Pipeline și South-East Europe. Toate aceste direcții vor fi susținute de o majorare substanțială a bugetului Mecanismului pentru Interconectarea Europei (CEF Energie), care crește de la 5,8 miliarde de euro la aproximativ 30 miliarde pentru perioada 2028-2034.
Impactul schimbărilor climatice asupra producției de bază
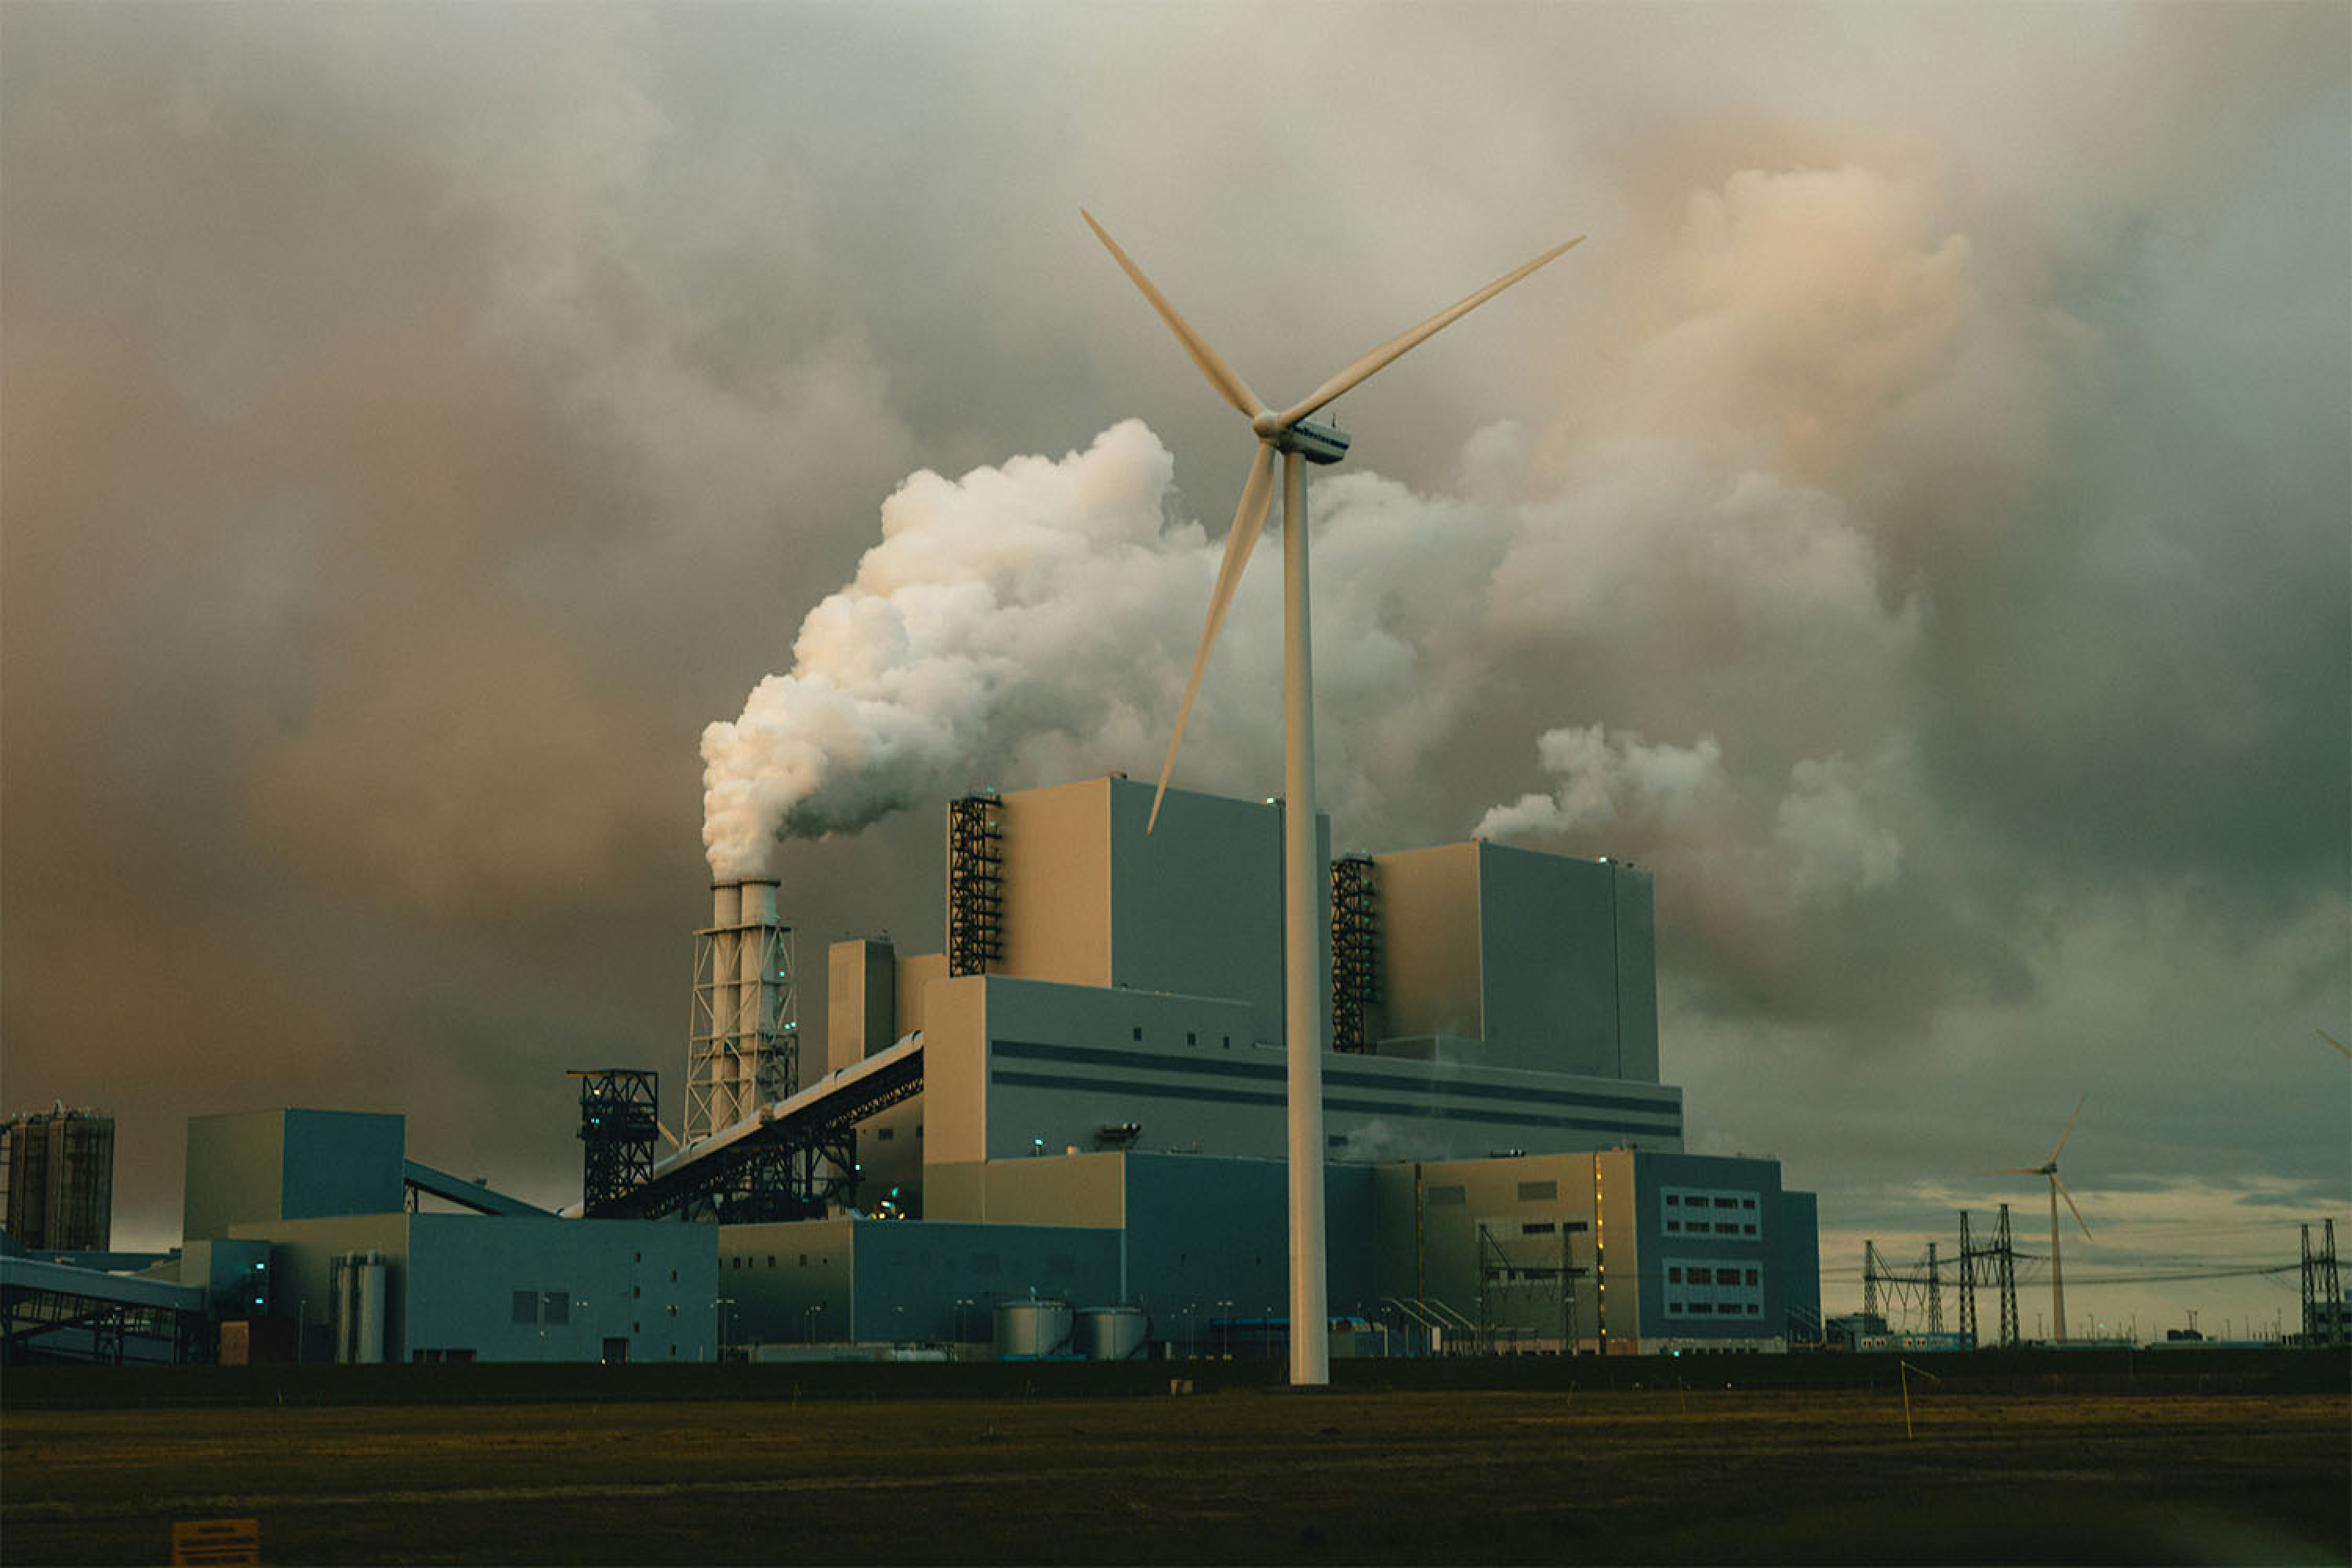
În 2026, seceta prelungită și deficitul hidrologic extrem au expus direct vulnerabilitatea producției de energie electrică din România. Sistemele de răcire depind în mod critic de debitele și cotele Dunării, iar scăderea nivelului apei în zona prizei de captare a creat riscul opririi Unității 2 de la Cernavodă. Situația de la Cernavodă a fost exacerbată și de nerealizarea la timp a amenajărilor hidrotehnice de pe Dunăre deja planificate, precum cea de pe brațul Bala, astfel că autoritățile s-au văzut nevoite să ia măsuri tehnice de urgență, cu caracter provizoriu, precum scufundarea unor barje încărcate cu pietre pentru devierea debitului de apă către Dunărea Veche. În Franța, creșterea temperaturii fluviilor și a râurilor a determinat oprirea sau reducerea producției de electricitate a mai multor reactoare nucleare.
O vulnerabilitate asemănătoare o au și termocentralele pe cărbune, care necesită cantități semnificative de apă pentru răcire și circuitele de abur, fiind expuse atât la debitele reduse ale râurilor, cât și la creșterea temperaturii apei. Un grup al termocentralei Turceni, repornit în contextul presiunilor asupra sistemului energetic, a fost oprit din cauza unei defecțiuni tehnice. În aceeași perioadă, autoritățile au investigat mortalitatea piscicolă semnalată pe râul Jiu, inclusiv prin verificarea operațiunilor din zonă.
Seceta prelungită a afectat direct și producția Hidroelectrica, cel mai important producător de energie „curată” și principalul furnizor de servicii de sistem din România. Atunci când debitele râurilor și ale Dunării scad, gradul de umplere a lacurilor de acumulare se reduce, limitând producția de energie. Sistemul energetic este forțat să caute alternative (inclusiv importuri), de cele mai multe ori acestea fiind mai scumpe sau poluante. În anul 2026, conform ANRE, rezerva de energie din marile amenajări hidrotehnice se află la minimul ultimilor patru ani.
O soluție inovatoare o reprezintă instalarea de panouri fotovoltaice plutitoare pe luciul lacurilor de acumulare. Această abordare reduce considerabil evaporarea apei prin umbrirea suprafeței și limitarea acțiunii vântului. Totodată, randamentul panourilor fotovoltaice crește datorită efectului natural de răcire al apei și valorifică infrastructura de racordare la rețea deja existentă. Hidroelectrica investește într-un proiect pilot de panouri PV flotabile pe lacul de acumulare al hidrocentralei Ipotești de pe râul Olt.
Dependența excesivă de câțiva producători convenționali mari, precum unitățile nucleare de la Cernavodă și marile centrale pe cărbune și gaz vulnerabilizează Sistemul Energetic Național în loc să îl întărească. Concentrarea unei ponderi semnificative din puterea instalată în doar câteva puncte unice de generare conduce la șocuri greu de acoperit în timpul defecțiunilor tehnice ce determină oprirea generatoarelor.
O arhitectură energetică descentralizată, bazată pe o multitudine de producători distribuiți geografic, precum centralele solare, eoliene, bateriile (și alte sisteme de stocare) și prosumatorii este mult mai flexibilă, mai greu de perturbat de evenimente meteorologice localizate, de defecțiuni tehnice sau lucrări planificate și mult mai bine adaptată provocărilor climatice actuale.
Concluzii
Electrificarea consumului final de energie a devenit un obiectiv unificator al politicii energetice europene. Pentru România, ea reprezintă, în același timp, o șansă de modernizare și un test de capacitate instituțională. Cu o rată de electrificare de 15,2%, față de media europeană de 23,9%, România pornește cu un decalaj semnificativ, dar dispune de atuuri reale: o dependență energetică redusă, un mix de generare în bună măsură fără emisii și un potențial considerabil de resurse regenerabile, la care se adaugă dinamica remarcabilă a prosumatorilor și a stocării în baterii.
Analiza mixului național de energie electrică relevă o asimetrie persistentă între ritmul închiderii capacităților pe cărbune și cel al punerii în funcțiune a capacităților care să le înlocuiască. Marile proiecte de generare flexibilă pe gaz, asumate de companiile publice, au acumulat ani de întârzieri, în timp ce singurele investiții majore finalizate la termen au aparținut mediului privat. Lecția este limpede: guvernanța corporativă a companiilor cu capital de stat și capacitatea lor de management de proiect sunt la fel de importante pentru securitatea energetică şi accesul la finanțare. Semnalele pozitive ale anului 2026 – peste 2.500 MW de capacități noi de producție și stocare conectate până în luna august – arată totuși că, acolo unde politicile publice și interesul investitorilor converg, ritmul instalărilor poate compensa decalajele acumulate.
Rețelele electrice și flexibilitatea au devenit condițiile principale ale întregului proces. Fără investiții accelerate în rețelele de transport și distribuție, fără digitalizare și contorizare inteligentă și fără dezvoltarea stocării și a mecanismelor de gestiune a cererii, electrificarea transporturilor, a încălzirii și a industriei – la care se adaugă cererea nouă a centrelor de date – riscă să fie frânată de congestii și de termene lungi de racordare. Implementarea rapidă a pachetului EU Grids și a Planului de Acțiune pentru Electrificare, inclusiv a principiului „primul pregătit, primul servit” și a țintelor privind contorizarea inteligentă, oferă României pârghiile necesare, cu condiția transpunerii lor în reglementare și în practica administrativă.
Vara anului 2026 a demonstrat, totodată, că schimbările climatice sunt un factor de risc direct pentru adecvanța SEN: seceta și canicula au afectat simultan producția nucleară, hidroenergetică și pe cărbune. O arhitectură descentralizată, cu producție distribuită geografic, stocare și interconexiuni consolidate, este mai rezilientă la astfel de șocuri decât dependența de câteva mari unități centralizate, ale căror opriri neplanificate se propagă în întregul sistem.
Prioritățile de politică publică decurg firesc din această analiză: eliminarea condițiilor fiscale și tarifare care dezavantajează energia electrică în raport cu gazele naturale; accelerarea autorizării și a investițiilor în rețele, stocare și capacități dispecerizabile; pregătirea sistemului pentru noile categorii de consum, de la pompele de căldură și vehiculele electrice la centrele de date; și întărirea capacității de implementare a companiilor publice din sectorul energetic.
Electrificarea nu reprezintă un obiectiv abstract și ideologic al agendei europene, ci calea cea mai directă prin care România își poate consolida simultan securitatea energetică, competitivitatea economică și obiectivele climatice.
Autori
Radu Dudau
Președinte și co-fondator al EPG, cercetător în politica energetică, tehnologia energetică și piețele energetice. președinte și co-fondator al EPG. A fost, din 2007 până în 2023, profesor asociat la Universitatea București. Din 2006 până în 2010 a fost director adjunct la Institutul Diplomatic Român (Ministerul Afacerilor Externe). Este licențiat în fizică și filosofie al Universității din Iași. Este doctor în filosofie (magna cum laude) al Universității Konstanz (Germania) și doctor în științe politice al Școlii Naționale de Studii Politice și Administrative (SNSPA, București).A fost bursier Fulbright în cadrul Programului de securitate națională la Harvard Kennedy School of Government (2011), bursier al Colegiului Noua Europă la Institutul danez de relații internaționale (Copenhaga, 2006) și bursier OSI/FCO-Chevening la Universitatea Oxford (1999-2000). Lucrările sale se concentrează pe politica energetică, tehnologia energetică și piețele energetice.
//
Președinte al think-tank-ului independent Energy Policy Group, specializat în politici energetice și climatice. Este absolvent al Facultăților de Fizică și de Filosofie ale Universității „Al. I. Cuza” din Iași, doctor în filosofie al Universității Konstanz (Germania) și doctor în științe politice (specializarea relații internaționale) al SNSPA. Între 2007 și 2023, Radu a fost conferențiar al Universității București. Între 2006 și 2010 a fost cercetător și director adjunct al Institutului Diplomatic Român. În 2015-2017 a fost coordonator al Strategiei Energetice a României, în Ministerul Energiei.
Alexandru Chivu
Asistent de cercetare în cadrul Departamentului Sisteme Energetice la EPG, activitatea sa vizează politicile europene de energie și climă, energia nucleară, reţelele electrice şi energia regenerabilă.
Este licențiat în relații economice internaționale la Academia de Studii Economice din București și deține un master în științele mediului (Earth Systems Governance) la Universitatea Utrecht din Olanda. Lucrarea sa de disertație a analizat barierele din calea proiectelor fotovoltaice plutitoare din România.
Anterior alăturării EPG, a activat ca asistent de cercetare la Universitatea Utrecht. De asemenea, a acumulat experiență profesională prin stagii desfășurate în Parlamentul României și în Parlamentul European.